Tampilkan postingan dengan label Kontroversi. Tampilkan semua postingan

Jumat, 07 Oktober 2016

Fenomena Klenik di Negeriku

Belakangan ini banyak kasus terbongkarnya fenomena metafisik di media masa. Hmmm ini menarik untuk dibahas mengingat sebenarnya kasus seperti ini tidak hanya baru ini saja terjadi. Bahkan sejarah panjang berdirinya negeri ini dari rakyat jelata hingga setingkat presiden di negeri ini tidak lepas dari hal yang demikian.

Secara emosional saya bisa memahami bagaimana beratnya menyadarkan seseorang untuk tidak bergantung dan percaya lagi dengan hal yang belum menyentuh nalar ini. Bahkan orang terdekat saya juga pernah menjadi korban. Bukan hanya sekali, tetapi beberapa kali dengan modus yang beragam. Menyedihkan memang. Harta benda yang telah dikumpulkan dengan cara yang halal melayang hanya dalam hitungan sekejap bahkan meninggalkan hutang yang bebannya harus ditanggung bertahun-tahun kemudian.

Saya percaya dengan ilmu pengetahuan yang semakin maju dan berkembang. Namun untuk yang satu ini belum dapat dibuktikan secara komperhensif mengenai keanehan metafisika. Harapan untuk mengetahui dan memahami esensi metafisik tersebutlah yang mungkin menginspirasi berbagai temuan yang bersinggungan dengan itu. Teleportasi, telpati, transformasi, dan sebagainya belakangan ini sudah mulai dijawab dengan teknologi. Setidaknya hal ini menggugah manusia untuk mewujudkan sesuatu yang mungkin belum pernah terpikirkan sebelumnya.

Bagaimana pun itu, sebenarnya ada dua pendekatan yang bisa digunakan untuk memahami fenomena supranatural tersebut. Pertama yaitu ketauhitan yang berorientasi akhirat dimana tiada daya upaya yang lebih hebat dari sang pencipta, Allah SWT dimana manusia harus menyembah dan mengikuti segala perintahnya dan menjauhi larangannya. Kedua, keduniawian yang lebih memfokuskan pada pemenuhak kebutuhan duniawi semata, seperti pangkat, kedudukan, harta, jabatan, dan uang. Bila kita fokus pada perintah Allah SWT, insyaAllah kedua hal tersebut akan lebih mudah direngkuh, namun bila lebih menitik beratkan pada keduniawian, efeknya akan semakin jauh dari nilai nilai kebaikan sebagai bekal di akhirat kelak.

Jumat, 26 Juni 2009

Investasi Saham di Pasar Modal: Dengan Standar Nilai Emas Apakah Investasi Saham Masih Tetap Menarik, Bergengsi dan Prestisius?

Investasi di saham (baca: pasar modal) berkesan prestisius dan bergengsi. Pertanyaan yang bagus untuk diajukan adalah apakah tingkat pengembalian atas investasi saham juga seprestisius dan sebergengsi seperti kedengarannya. Coba kita uji seberapa menariknya investasi di bidang ini.

Untuk mengukur kinerja investasi di pasar modal tentunya kita harus menggunakan parameter (baca: alat ukur) yang tepat. Secara umum parameter yang digunakan mengacu pada indeks pasar. Indeks pasar di Indonesia disebut Indeks Harga Saham Gabungan (IHSG). Kita menggunakan IHSG karena IHSG menggambarkan besarnya tingkat pengembalian pasar (yaitu tingkat pengembalian rata-rata tertimbang dari seluruh saham yang ada di Bursa Efek Indonesia). Istilah gampangnya, tingkat pengembalian normal bila berinvestasi di pasar modal adalah sebesar tingkat pengembalian pasar yang diwakili IHSG.

Di dunia sebenarnya ada berbagai macam pasar modal. New York Stock Exchange atau disingkat NYSE, NIKKEI di Jepang, dan lain sebagainya. Namun setiap pasar modal memiliki memiliki cara sendiri dalam menentukan angka indeks pasar modal mereka.

Menurut situs resmi Bursa Efek Indonesia, ada beberapa macam pendekatan atau metode penghitungan yang digunakan untuk menghitung indeks, yaitu:
  1. Menghitung rata-rata (arithmetic mean) harga saham yang masuk dalam anggota indeks,
  2. Menghitung (geometric mean) dari indeks individual saham yang masuk anggota indeks,
  3. Menghitung rata-rata tertimbang nilai pasar. Umumnya semua indeks harga saham gabungan (composite) menggunakan metode rata-rata tertimbang termasuk di Bursa Efek Indonesia.
Indeks memiliki nilai dasar sebesar 100 yang merepresentasikan seluruh kapitalisasi pasar pada saat pasar modal dibuka pertama kalinya yaitu tanggal 10 Agustus 1982. Nilai dasar ini yang kemudian menjadi acuan bagaimana perkembangan kapitalisasi pasar yang ada di pasar modal. Untuk lebih jelasnya silahkan pada pendekatan atau metode perhitungan indeks di atas.

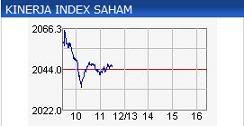
Indeks Harga Saham Gubungan (IHSG) hari ini tanggal 26 Juni 2009, sebesar 2.044. Apa maksudnya? Maksudnya selama pasar modal ini berdiri, nilai kapitalisasi pasar sudah meningkat sebanyak 20,44 kali (2.044/100) atau sebesar 2.044%. Atau secara rata-rata aritmatik, sebesar 76,05%/tahun (2.044%/26,875 tahun).

Cukup menarikkah? Untuk mengujinya silahkan lihat perbandingannya jika kita menempatkan aset dalam bentuk emas. Dengan rata-rata aritmatik, dalam kurun waktu 15 tahun, penurunan nilai rupiah atas emas sebesar 75,73% (1.136%/15 tahun). Untuk lebih detailnya silahkan lihat disini. Jadi dengan acuan emas maka keuntungan rata-rata berinvestasi di pasar modal adalah sebesar 0.32% (76,05%-75,73%) per tahun. Hemmmmm........ ternyata cuman segitu yah, tidak sebanding dengan tingkat risiko yang dipikul.

Satu hal yang harus diingat bahwa dalam berinvestasi di pasar modal, selain capital gain (baca: selisih harga beli dan jual saham), investor berkesempatan mendapatkan dividen yaitu porsi pembagian keuntungan emiten yang dikembalikan ke investor. Karena persentasenya bervariasi, dengan asumsi atau hasil penelitian yang pernah mengulas besaran persentase dividen rata-rata yang dibagikan, maka Anda tinggal menambahkannya dengan persentase keuntungan berinvestasi di pasar modal.

Masih mau berinvestasi di pasar modal? Bertahan dengan status bergengsi? Cukup sebandingkah dengan lebel prestisiusnya? It’s all up to you, semuanya kembali ke saudara masing-masing. Di lain kesempatan kita akan bahas masalah ini lebih dalam lagi. Mohon maaf bila ada khilaf dari tulisan ini. Masukan saudara-saudara akan sangat membantu menyempurnakan pemahaman kita bersama.

Kamis, 25 Juni 2009

Emas Sebagai Standar Nilai: Langkah Antisipasi Kerugian Penurunan Nilai Mata Uang

Emas sudah lama dikenal sebagai logam yang berfungsi sebagai alat tukar. Namun, kelangkaan emas membuat sebagian besar (atau seluruh) negara pengubah acuan dalam mencetak uang menjadi tanpa jaminan emas. Akibatnya sudah bisa ditebak, inflasi dan gelembung ekonomi tidak tertahankan.

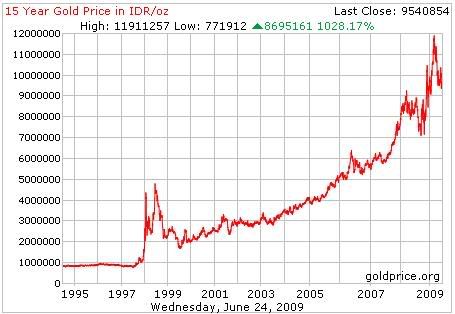
Coba lihat betapa lemahnya nilai mata uang yang kita pegang terhadap nilai emas. Dalam 15 tahun terakhir, terlihat perubahan melemahnya nilai tukar rupiah terhadap nilai emas (bukan harga emas yang semakin mahal, seperti yang orang biasa gambarkan) yang sangat drastis.


Bila emas dijadikan standar satuan nilai, maka untuk melihat seberapa besar merosotnya nilai rupiah dapat dihitung dengan cara berikut ini: Tahun 1994, harga emas sebesar Rp. 771.912,-/oz setelah 15 tahun menjadi Rp. 9.540.854,-/oz, jadi nilai rupiah terdepresiasi sebesar 1.136% atau sebanyak 11,36 kali ((Rp. 9.540.854,-/Rp. 771.912,-) – 1).

Bagaimana bila kita menempatkan uang di deposito dengan bunga 15%/thn (angka optimistik)? Untuk kasus seperti ini kita akan lihat bahwa nilai uang meningkat bertambah sebesar 225% (15% x 15 thn) atau sebanyak 2.25 kali.

Untuk membuktikan bahwa benar terjadi penurunan nilai mata uang terhadap emas, kita harus membandingkannya dengan menggunakan parameter yang tepat. Perhitungan yang akan kita coba lakukan disini mungkin bukan perhitungan exact yang tepat, tapi atas dasar rasionalitas dan prinsip proporsionalitas. Untuk memudahkan ilustrasi kita memerlukan katalis yang dipakai untuk mengukur kekuatan nilai mata uang rupiah. Katalis ini adalah inflasi. Kita mengasumsikan inflasi 8% per tahun (angka optimistik).

Artinya dalam 15 tahun terjadi penurunan daya beli nilai mata uang rupiah sebesar 120% (8% x 15 tahun). Gambaran sederhananya, kalau dulu kita bisa membeli beras seliter dengan harga Rp. 2.000,-setelah 15 tahun, kita harus membayar Rp. 4.400,- (Rp. 2.000 x (1 + 120%)) untuk jumlah beras yang sama.

Dengan asumsi inflasi 8% per tahun maka akan mengurangi nilai dari pendapatan yang diperoleh dari deposito menjadi 105% (225% -120%). Penurunan nilai dari yang seharusnya bila menggunakan standar emas yaitu sebesar 10,31 kali (11,36 – 1,05) atau setara dengan 1.031%.

Dari hitung-hitungan sederhana tadi sudah sangat jelas bahwa emas sangat tepat digunakan sebagai standar nilai dan juga sekaligus bertindak sebagai alat pelindung nilai dari kemerosotan nilai mata uang. Emas juga bukan merupakan instrumen investasi.

Mungkin hampir mustahil untuk bisa mengubah kondisi ini (kembali menggunakan emas sebagai standar nilai) secara menyeluruh. Tetapi bukan berarti tidak mungkin. Perubahan yang paling mungkin bisa dilakukan adalah dengan perubahan yang dimulai dari diri kita sendiri. Sulit? Awalnya mungkin sulit. Tetapi dengan komitmen kuat saya percaya kita bisa mengubah pola pandangan yang keliru ini dengan membiasakan menggunakan paradigma ini. Sebuah paradigma yang sebenarnya sudah digariskan dan ditetapkan sebelumnya oleh Allah SWT melalui Al-Qur’an dan kitab suci lainnya.

Harapannya, melalui blog ini kita bisa kembali menggunakan emas sebagai standar nilai untuk mengantisipasi kerugian akibat penurunan nilai mata uang.

Selasa, 23 Juni 2009

Kesempatan Berkarir: Lowongan Pekerjaan untuk Jurusan Manajemen Mana Ya...?

Lowongan Pekerjaan/Kesempatan Berkarir.
PT. Maju Mundur. Kami merupakan perusahaan yang bergerak dalam bidang industri makanan membuka kesempatan berkarir bagi beberapa kandidat untuk ditempatkan pada posisi:
a. Manajer Keuangan.
b. Staff Keuangan.
c. Manajer HRD (Human Resources Department)
d. Asisten Manajer HRD Personalia
e. Operator/Produksi
f. Manajer Pemasaran
Dengan kualifikasi tiap posisi:
a dan b: S1 Akuntansi, Pengalaman Kerja ..., dst.
c dan d: S1 Psikologi, Pengalaman Kerja ..., dst.
e: S1 Teknik Industri, Pengalaman Kerja ..., dst.
f: S1 semua jurusan.. Pengalaman Kerja ..., dst.
--------------------------------------

Maaf kalau ada yang sudah menyangka ini adalah iklan kesempatan karir beneran. Silahkan telusuri kesempatan berkarir bila kamu sedang mencari kerja. Tetapi ada baiknya bila bisa meluangkan waktu sedikit untuk membaca tulisan ini.

Pernah tidak membaca iklan lowongan pekerjaan seperti diatas. Mungkin formatnya tidak persis sama, paling tidak senada dengan itu. Pasti sering khan. Dari cuplikan iklan lowongan tersebut, ada yang menarik untuk dibahas disini.

Kita semua tahu bahwa dalam Program Studi Manajemen, terdapat 4 konsentrasi. Manajemen Keuangan, Sumber Daya Manusia, Operasional, dan terakhir Manajemen Pemasaran. Tetapi apa yang terjadi. Coba amati semua persyaratan kualifikasi untuk posisi a sampai dengan f. Semua posisi sebenarnya bisa diisi oleh berbagai konsentrasi manajemen. Tetapi overlap antar program studi kemudian membuat perusahaan-perusahaan merekrut karyawan yang memiliki kemampuan teknis. Lalu... dimana ruang bagi lulusan jurusan manajemen?

Tidak perlu kita menyalahkan satu pihak untuk masalah ini. Semuanya berpulang ke diri masing-masing. Jurusan manajemen dibekali ilmu untuk menjadi seorang manajer. Bagi lulusan baru, untuk menjadi manajer biasanya membutuhkan proses. Proses pematangan terhadap kondisi dan lingkungan kerja. Perusahaan tentunya tidak mau merekrut seseorang menjadi manajer di perusahaannya bila perusahaan tidak mengenal atau tahu track record orang tersebut. Jadi memang proses itu penting.

Mengenai kapan proses ini harus dimulai, ini juga relatif. Proses ini sebenarnya bisa dimulai saat sebelum kuliah, sedang kuliah atau nanti setelah kuliah. Pilihan terakhir bukan pilihan buruk tetapi akan lebih baik jika dipersiapkan jauh jauh hari sebelum lulus kuliah.

Maksud saya begini. Untuk menjadi seorang manajer, diperlukan proses pematangan dalam 3 hal pokok.
  1. Dasar keilmuan, yang bisa diperoleh dari bangku kuliah dan berbagai literatur.
  2. Matang Pengalaman, diperoleh dari proses belajar melalui pengalaman diri sendiri dan atau orang lain. Ini memang berproses dan terkadang menyita waktu.
  3. Intuisi bisnis dan judgment. Satu hal yang tidak kalah penting (atau bisa dikatakan sangat penting) adalah kemampuan manajer dalam memutuskan suatu kebijakan untuk pencapaian visi dan pemformulasikan dan pelaksanaan misi dalam upaya mencapai visi. Ketidak pastian terkadang sulit untuk dikalkulasi diatas kertas. Kemampuan intusisi bisnis yang baik dan judgment untuk kebijakan yang baik sangat diperlukan bagi seorang manajer.
Jadi bagi mahasiswa jurusan manajemen. There’s no other way. Just prepare your self to win the competition.

Senin, 22 Juni 2009

Perang Motor Matic: Honda Beat vs Yamaha Mio vs Suzuki Spin, Mana Pilihan Kamu?

Pasar sepeda motor nasional memang sangat menarik. Menjamurnya fasilitas kredit kepemilikan kendaraan yang difasilitasi perusahaan-perusahaan leasing menawarkan pelayanan kredit, “menjebak” pelanggan untuk bisa mempunyai motor idaman dengan lebih cepat. Bahkan ada leasing yang berani menjamin bila seluruh persyaratan kredit sudah terpenuhi, motor idaman bisa sampai di garasi dalam waktu satu hari. Hemmm... cukup menggiurkan.

Lupakan sejenak masalah leasing. Lebih baik konsen bagaimana menentukan pilihan motor matic. Di kesempatan ini kita mencoba membandingkan tiga type dari tiga produsen, Honda yang diwakili oleh Honda Beat, Yamaha dipersenjatai dengan Yamaha Mio, dan Suzuki yang dibekali dengan Suzuki Spin. Sebenarnya masih ada matik-matik lainnya seperti Honda Vario, Yamaha Nouvo, Suzuki Skywave, dan yang baru dari Suzuki yaitu Suzuki Skydrive. Namun karena kelasnya berbeda (utamanya dalam range harga) maka pembahasan ini hanya akan membahas Beat, Mio, dan Spin. Untuk spesifikasi Beat, Mio, dan Spin silahkan liat tabel berikut:


Satu saran saya, usahakan kamu mencoba dulu setiap type tersebut. Syukur-syukur kalau dealer di sekitar kediaman kamu menyediakan unit test drive-nya. Tapi kalau tidak, saya sarankan coba hubungi rekan-rekan kamu yang sudah pake type tersebut. Yah... untuk lebih meyakinkan kamu lagi. Soalnya mungkin saja type tertentu dengan spesifikasi yang unggul diatas kertas belum tentu cocok dengan selera kamu dalam berkendara.

Namun, dari beberapa testimoni di forum diskusi yang juga membahas masalah ini, ada beberapa poin yang bisa dicatat:
  • Honda Beat --> Lebih irit (katanya seeh), resale value bagus, (indonesia banget nih... beli untuk dijual lagi, bukan berorientasi kualitas produk).
  • Yamaha Mio --> Populasi terbesar, banyak part aksesoris, paling doyan nenggak bensin (boros).
  • Suzuki Spin --> Tenaga gede, enak tuk dibawa ngacir (lihat spesifikasi), kurang part variasi.
Bagi pengguna type-type matic tersebut silahkan kasih masukan, dan beri pendapatnya ya...

Minggu, 21 Juni 2009

Time Value of Money (Nilai Waktu dari Uang ): Memilih Lump-sum (Pembayaran Sekaligus) vs Pembayaran Periodik

Ada wacana pemerintah akan memberikan pilihan bagi pensiunan pegawai negeri untuk memilih lump-sum atau menerima pembayaran gaji pensiunan secara periodik setiap bulannya. Bahkan kabarnya bisa dikombinasikan, sebagaian di lump-sum sebagian lagi diterima secara bulanan.

Segala yang berhubungan dengan uang terkadang menarik minat banyak orang. Tentunya menghadapi pilihan diatas kita tidak boleh gegabah. Coba telisik prinsip keuangan praktis sederhana untuk membantu memutuskan pilihan terbaik. Ini cukup membingungkan karena kita diperhadapkan pada pilihan terkait dengan uang dengan jumlah yang berbeda tetapi dengan skema waktu yang berbeda pula.

Maksudnya? Begini..., baik orang awam maupun ahli ekonomi sekalipun, apabila diperhadapkan pada dua pilihan, misalnya menerima uang sejumlah Rp. 1jt sekarang atau dengan jumlah yang sama tetapi akan diberikan satu tahun kedepan tentunya lazimnya orang akan memilih untuk menerima uang tersebut sekarang.

Bagaimana bila uang yang ditawarkan untuk pembayaran tahun depan jumlahnya 2x lipat dari sebelumnya? Dibanding ilustrasi pertama tadi, untuk ilustrasi seperti ini tentunya kita harus lebih memutar otak untuk memecahkan masalahnya. Untuk lebih jelasnya saya akan menampilkan salah satu contoh kasus terkait nilai waktu dari uang pada suatu ujian mata kuliah Manajemen Keuangan Lanjutan.

Contoh kasus:
Tulamak bekerja di suatu perusahaan swasta dan beberapa hari lagi akan pensiun. Bagian keuangan perusahaan menawarkan untuk memilih program pensiun sebagai berikut:
  1. Menerima Rp. 65.000.000,- per tahun selama 15 tahun, atau
  2. Menerima pembayaran lump-sum sebesar Rp. 500.000.000,-.
Tulamak yakin bahwa dia dapat menginvestasikan uang yang dimilikinya, dengan tingkat pengembalian 10% per tahun.

Pertanyaan: Dengan menggunakan konsep nilai waktu dari uang, rekomendasikan pilihan mana yang seharusnya diambil Tulamak?

Untuk memecahkan kasus ini, kita harus menggunakan alat ukur yang tepat. Ibarat membedakan dua buah benda, mangga dan apel, kita harus menetapkan satuan pengukurannya, misalnya berat benda dengan satuan kilogram. Kasus tulamak, dapat ditentukan dengan menetapkan satuan yang akan digunakan. Ada dua pilihan alat ukur yang bisa digunakan pertama, nilai sekarang (present value) dan yang kedua nilai yang akan datang (future value). Karena keduanya merupakan bagian dari satu alat ukur utama yaitu nilai waktu dari uang (time value of money), maka hasil pengukuran kedua metode sejatinya akan konsisten.

Pertanyaan selanjutnya, secara umum, alat ukur manakah yang paling mudah untuk digunakan? Present value atau future value? Jawabannya relatif. Tetapi untuk kasus tulamak maka lebih mudah bila kita menghitungnya dengan menggunakan present value. Karena pilihan lump-sum merupakan present value, maka kita hanya perlu melakukan satu langkah yaitu mem-present value-kan pilihan pembayaran secara periodik.


Untuk menghitung dengan menggunakan future value, kita memerlukan dua langkah proses penyelesaian, yaitu mem-future value-kan pembayaran periodik dan mem-future value-kan lump-sum. Kebanyakan dari mahasiswa keliru dalam hal ini. Mereka menggunakan perhitungan future value, tetapi hanya menghitung future value dari lump-sum, sedangkan pembayaran periodik hanya dihitung dengan mengkalikan jumlah pembayaran dalam satu periode dengan jumlah periodenya. Seharusnya pembayaran yang diterima di setiap periode-nya harus dihitung future value-nya masing-masing, kemudian hasilnya baru diakumulasikan. Future value dari kedua pilihan tadi kemudian dibandingkan. Yang terbesar yang akan direkomendasikan untuk diambil. Bila ini dilakukan tentunya hasilnya akan konsisten dengan hasil perhitungan dengan menggunakan present value.

Selasa, 02 Juni 2009

Investor vs Spekulan

Mungkin kedua kata tersebut, investor dan spekulan sering kita dengar. Tetapi saya yakin hanya sedikit dari kita yang memahaminya dengan baik. Pendefinisian kedua kata tersebut mungkin sangat bervariasi tetapi umumnya investor menggambarkan orang yang menempatkan sejumlah dananya pada suatu instrumen investasi tertentu dan mengharapkan tingkat pengembalian tertentu di masa yang akan datang.

Lalu, bagaimana dengan spekulan? Saya pernah berbincang-bincang dengan seorang rekan yang bisa dikatakan banyak berkutat di pasar modal. Menurutnya, spekulan adalah orang yang memanfaatkan keuntungan dari selisih harga beli-jual saham, obligasi atau instrumen keuangan lainnya.

Pendapat rekan saya tentang spekulan mungkin harus dicermati lebih dalam. Mungkin bisa diawali dengan pertanyaan sederhana yaitu dapatkah istilah itu dipertukarkan penggunaannya. Reaksi atas jawaban pertanyaan tersebut bisa beragam. Namun, satu hal yang harus diperhatikan, biasanya seseorang bangga atas sebutan investor sebagai profesinya sedangkan spekulan mungkin enggan menyatakan dirinya sebagai spekulan.

Dalam pembahasan ini saya ingin mencoba menempatkan kembali kedua istilah tersebut pada tempatnya. Kita tahu bahwa terdapat dua macam sektor bisnis. Sektor riil (real sector) dan sektor keuangan (financial sector). Sektor riil terkait dengan berbagai aktivitas yang diawali dengan pensinergian sumber daya untuk melakukan produksi dan menciptakan produk dan jasa yang bersifat komoditas. Di sisi lain, sektor keuangan diharapkan mampu mengoptimalkan lancarnya operasi sektor riil melalui berbagai layanan seperti pemberian pinjaman modal, media transaksi pembayaran, dan penjaminan.

Keserakahan manusia membuat orang-orang yang malas, berusaha mendapat keuntungan dari adanya sektor keuangan yang bersifat turunan (derivatives). Ambil contoh sederhana, sektor keuangan seperti pasar uang, yang seharusnya berlaku sebagai alat tukar mata uang untuk pembayaran atas penjualan (ekspor) dan pembelian (impor). Akan tetapi yang terjadi adalah mata uang yang ada dianggap sebagai komoditas, dan diperjual belikan dengan berbagai konsep tipu daya seperti arbitrase, short selling, dan lain sebagainya.

Akibatnya sektor keuangan yang seharusnya berjalan mengiringi sektor riil, berjalan sendiri tanpa terkendali. Sistem yang mengakomodir keserakahan manusia ini yang kemudian pada gilirannya membuat ketimpangan, menciptakan gelembung ekonomi (economic bubble) dan menghancurkan perekonomian bangsa.

Jelas bahwa investor merupakan pelaku ekonomi di sektor riil yang bersifat membangun perekonomian yang kokoh sedangkan spekulan bertindak sebagai perusak sendi-sendi perekonomian bangsa bahkan dunia dengan difasilitasinya spekulasi dengan adanya pasar keuangan global.

Analogi sederhananya, investor = pengusaha; spekulan = penjudi.

Sekarang, bagaimana menurut anda?

Satu Langkah Besar dari Hidupku... Menikah... Lagi

Setelah posting sebelumnya.... dimana istri tercinta saya meninggal. Kali ini lembaran baru hidupku dibuka kembali... Menikah lagi. Iya.. 28...